AGT: Por que os Juristas têm sido escolhidos para Presidir o Conselho de Administração?
Uma reflexão sobre o perfil jurídico da liderança da Administração Geral Tributária
Há instituições do Estado cuja natureza permite compreender, quase intuitivamente, a importância de determinadas formações académicas na escolha dos seus dirigentes.
A Administração Geral Tributária (AGT) é, seguramente, uma delas.
Desde a sua criação, em 2014, na sequência da fusão da Direcção Nacional de Impostos, do Serviço Nacional das Alfândegas e do Projecto Executivo para a Reforma Tributária, a AGT assumiu uma posição central na arquitectura financeira do Estado angolano. A sua missão não se resume à arrecadação de receitas. Estamos perante uma instituição que exerce poderes de autoridade, interpreta e aplica legislação tributária, fiscaliza contribuintes, liquida impostos, conduz procedimentos administrativos, aplica sanções e participa, directa ou indirectamente, na concretização da política fiscal do Estado.
É precisamente neste ponto que surge uma questão que merece ser colocada sem preconceitos e com verdadeiro sentido jurídico:
Por que razão o perfil jurídico tem assumido tamanha relevância na escolha dos Presidentes do Conselho de Administração da AGT?
A pergunta não pretende desvalorizar economistas, contabilistas, gestores ou especialistas em finanças públicas. Pelo contrário. A moderna Administração Tributária é necessariamente multidisciplinar.
Mas há uma particularidade que não pode ser ignorada: a AGT administra receitas públicas através da lei.
E onde há poder tributário, há Direito.
O imposto nasce da lei e a Administração está vinculada à lei
Não é possível compreender a actividade tributária sem compreender o princípio da legalidade.
O Estado não pode simplesmente decidir quanto pretende cobrar de determinado cidadão ou empresa. A criação dos tributos, a definição dos seus elementos essenciais, as obrigações dos contribuintes, os procedimentos de liquidação e cobrança e o regime das infracções encontram-se subordinados à lei.
É aqui que a formação jurídica deixa de ser apenas uma qualificação académica e passa a constituir uma ferramenta de governação.
O jurista está habituado a interpretar normas, identificar conflitos normativos, compreender a hierarquia das fontes, distinguir princípios de regras e, sobretudo, procurar a ratio legis — a razão de ser da norma.
Na Administração Tributária, esta capacidade é particularmente importante.
Uma norma fiscal raramente existe isoladamente. Ela integra um sistema.
Uma alteração ao Código Geral Tributário pode produzir consequências no procedimento administrativo. Uma alteração no Código do Imposto sobre o Rendimento do Trabalho pode repercutir-se sobre os contribuintes, empregadores e Administração. Uma alteração aduaneira pode produzir efeitos sobre o comércio internacional.
Por isso, interpretar uma lei tributária exige mais do que saber fazer contas.
Exige saber ler o Direito.
O jurista e o exercício do jus imperii
A AGT não actua como uma empresa privada.
Quando fiscaliza, liquida, cobra, sanciona ou pratica determinados actos administrativos, exerce poderes que lhe são conferidos pelo Estado.
Estamos, portanto, perante manifestações do jus imperii.
E é precisamente aqui que a formação jurídica ganha uma dimensão particularmente relevante.
O dirigente máximo da Administração Tributária precisa compreender os limites desse poder.
Precisa saber onde termina a discricionariedade administrativa e onde começa a vinculação legal.
Precisa compreender o princípio da legalidade, o dever de fundamentação dos actos administrativos, os direitos e garantias dos contribuintes, o procedimento tributário e as consequências jurídicas de uma actuação administrativa desconforme com a lei.
Uma Administração que arrecada muito, mas viola sistematicamente a legalidade, não pode ser considerada uma Administração Tributária verdadeiramente eficiente.
Arrecadar é importante. Arrecadar dentro da lei é indispensável.
A AGT é, também, uma grande instituição jurídica
Há uma tendência para olhar para a AGT apenas através dos números: quanto arrecadou, quanto deixou de arrecadar, qual foi o crescimento da receita não petrolífera, quantos contribuintes foram fiscalizados ou quanto foi recuperado em impostos.
Tudo isso é importante.
Mas existe uma outra dimensão, menos visível e igualmente decisiva: a produção, interpretação e aplicação do Direito Tributário.
A AGT possui estruturas dedicadas aos estudos tributários e à componente jurídica precisamente porque a Administração Tributária não pode funcionar sem conhecimento técnico-jurídico.
E aqui surge uma questão que, a meu ver, merece reflexão.
A Administração Tributária angolana tem produzido, interpretado e participado constantemente na construção do quadro normativo tributário. Novos diplomas surgem, regimes são alterados, códigos são revistos, procedimentos são modificados e determinadas soluções normativas são sucessivamente reformuladas.
É certo que o sistema fiscal precisa acompanhar a economia.
Mas há uma diferença entre evolução legislativa necessária e aquilo que a doutrina jurídica poderia considerar uma tendência para a legislatio casuistica: uma produção normativa excessivamente orientada para resolver situações conjunturais e imediatas.
A estabilidade legislativa também é uma questão tributária
Um sistema tributário saudável não precisa apenas de arrecadar.
Precisa também de proporcionar segurança jurídica.
O contribuinte deve saber quais são as regras aplicáveis à sua actividade. O investidor precisa conhecer o quadro fiscal no qual pretende investir. O contabilista necessita de previsibilidade para cumprir as suas obrigações. O advogado precisa de estabilidade normativa para aconselhar os seus constituintes.
Quando a legislação é alterada sucessivamente, especialmente em intervalos muito curtos, cria-se um problema que vai além da técnica legislativa.
Cria-se um problema de segurança jurídica.
Ubi societas, ibi jus — onde há sociedade, há Direito. Mas, mutatis mutandis, onde existe tributação, deve existir também previsibilidade jurídica.
A Administração Tributária não pode ser apenas uma máquina de arrecadação. Deve ser igualmente uma instituição de produção de segurança jurídica.
E é precisamente neste domínio que uma sólida formação jurídica dos seus dirigentes pode fazer diferença.
Por que Direito Tributário?
Não basta, entretanto, ser simplesmente licenciado em Direito.
A complexidade da AGT exige especialização.
Um jurista que pretenda dirigir uma instituição desta natureza deveria conhecer, com profundidade, pelo menos, Direito Tributário, Direito Administrativo, Direito Aduaneiro, Finanças Públicas, Direito Económico e, cada vez mais, Direito Financeiro e Direito Internacional Tributário.
A formação jurídica geral fornece a base.
A especialização fornece a competência necessária para enfrentar problemas concretos.
É por isso que a formação em Direito Tributário deve ser valorizada.
O Direito Tributário é uma área onde se cruzam o interesse público e os direitos individuais, a necessidade de arrecadação e a protecção do contribuinte, a soberania fiscal e a actividade económica.
É, em certo sentido, uma zona de fronteira entre o Estado e o cidadão.
E quem ocupa o lugar de PCA da AGT deve compreender profundamente essa relação.
A sucessão de juristas não pode ser vista apenas como coincidência
A trajectória recente da AGT torna esta discussão ainda mais interessante.
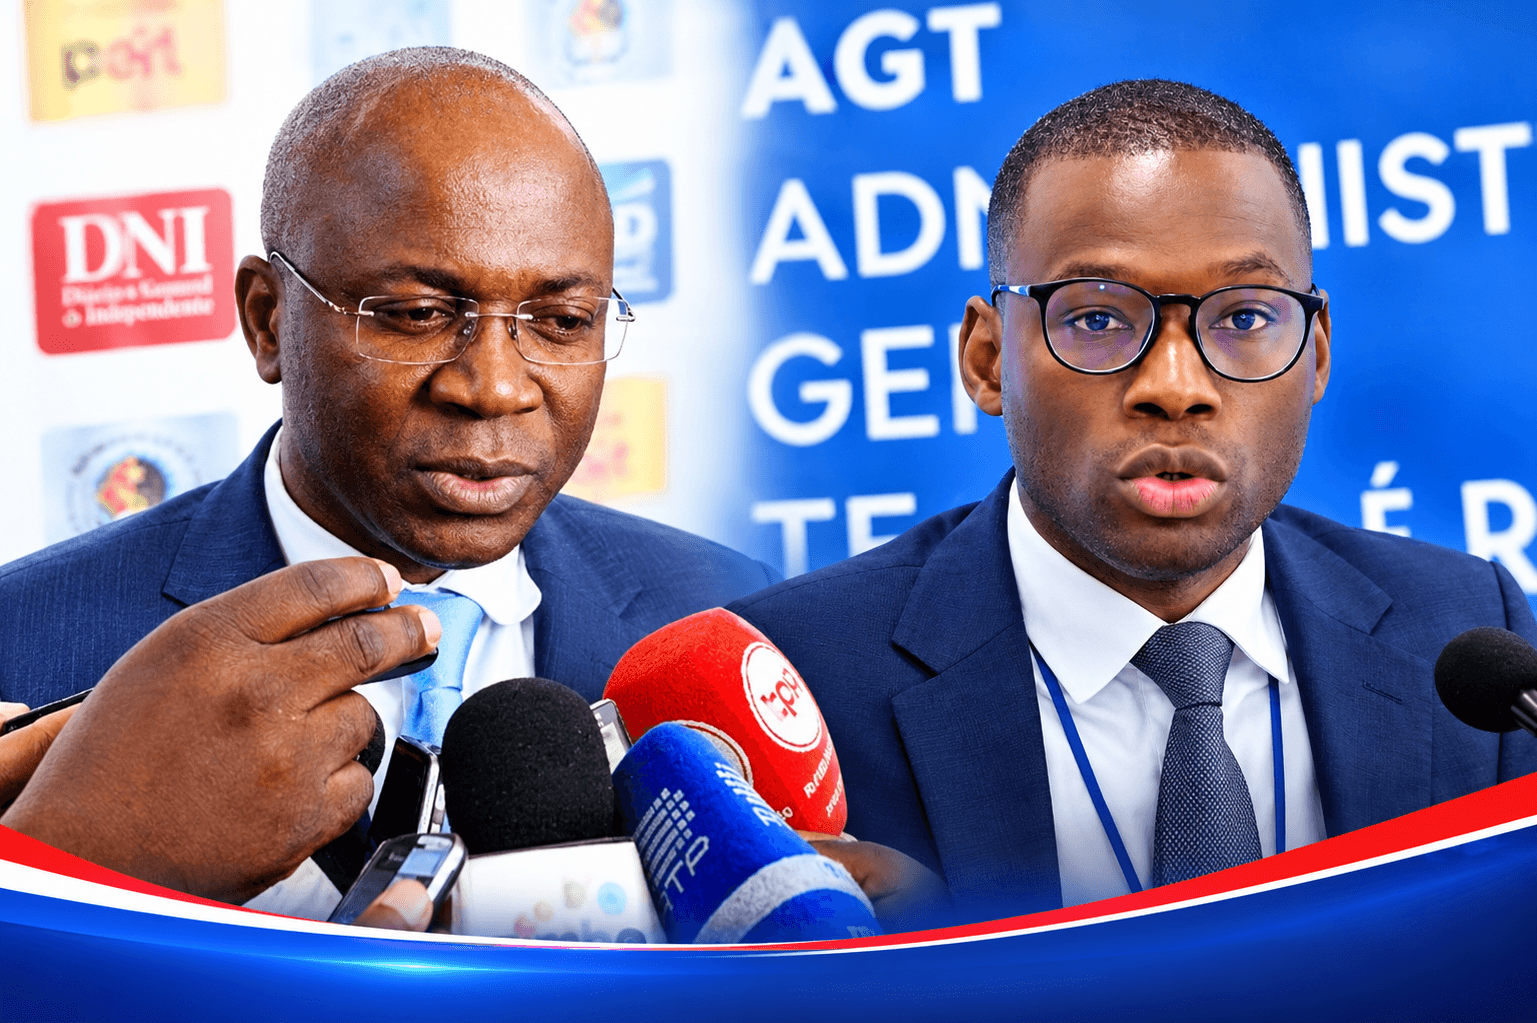
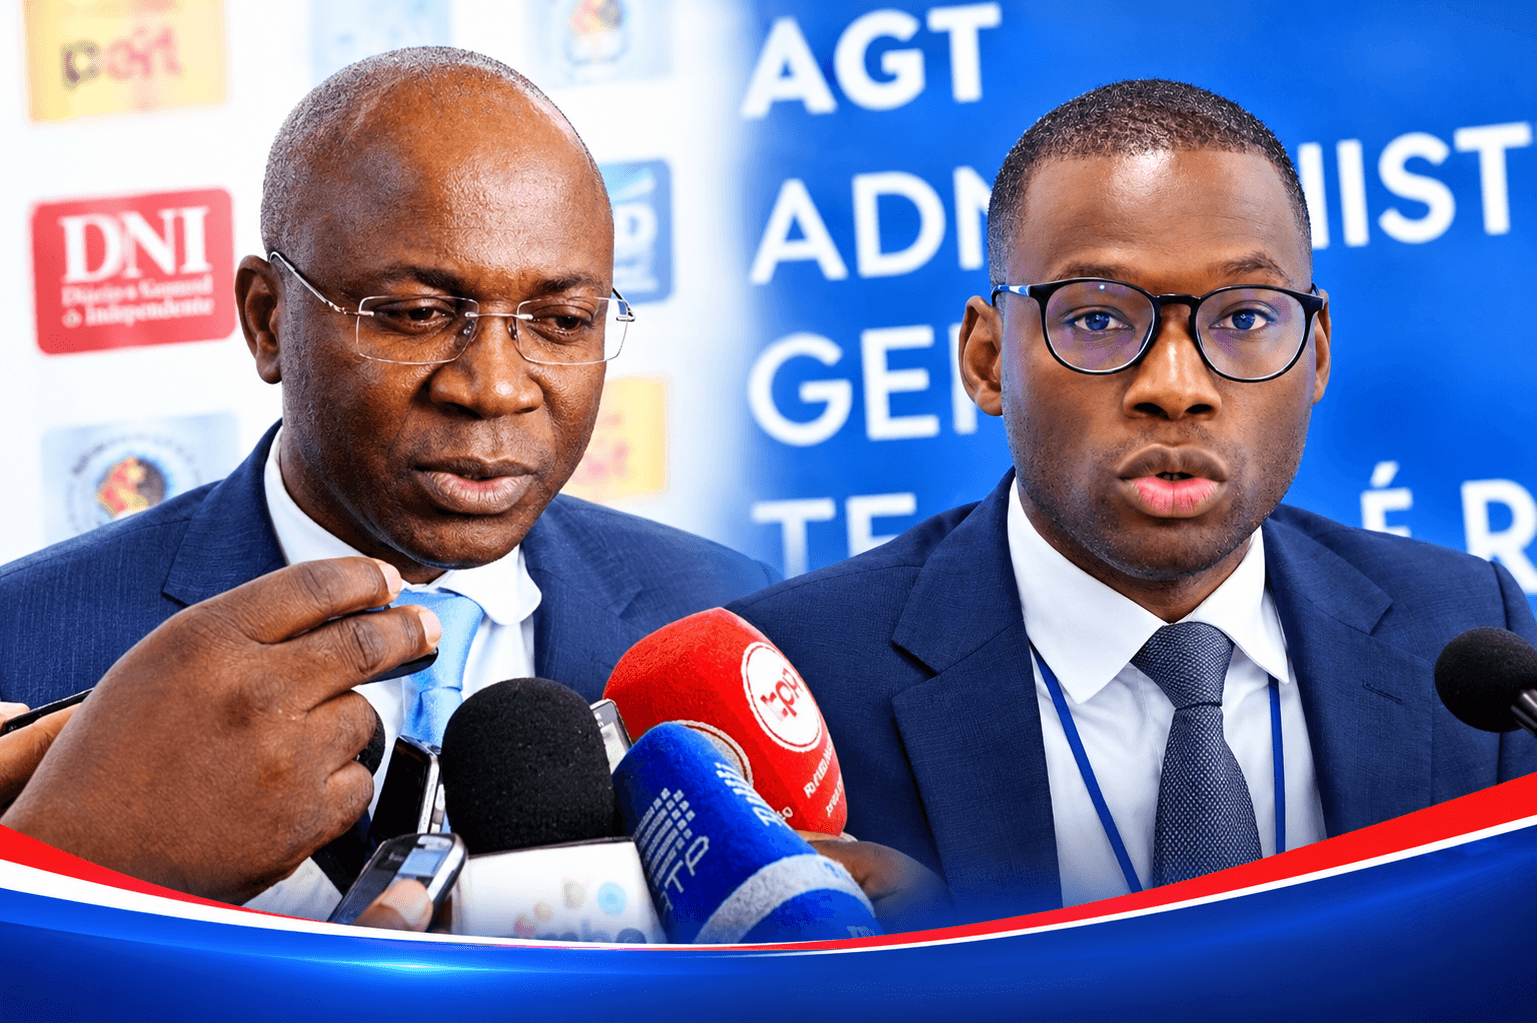
Cláudio Paulino dos Santos, que dirigiu a instituição antes de José Vieira Nuno Leiria, possui formação jurídica e percurso ligado ao ensino e à academia.
José Vieira Nuno Leiria esteve à frente da AGT desde 2022, tendo sido reconduzido em 2025. Em Setembro de 2026, deixou a presidência da instituição para assumir uma função directamente ligada à matéria tributária: Secretário de Estado para os Assuntos Tributários. O próprio Governo confirma actualmente essa nomeação.
E o episódio é particularmente simbólico.
O antigo PCA da AGT passa directamente para o órgão central da Administração do Estado responsável pelos Assuntos Tributários.
Ou seja, a experiência adquirida na liderança da Administração Tributária é aproveitada no centro da formulação e condução das políticas tributárias.
E, imediatamente depois, a AGT volta a ser entregue a um jurista.
Leonildo João Lourenço Manuel, actual PCA, é licenciado em Direito, mestre em Direito pela Faculdade de Direito da Universidade Agostinho Neto e possui formação especializada em Mercado Financeiro, Contencioso Tributário, Direito Bancário, Regulação e Concorrência, entre outras áreas. É também docente universitário e possui experiência anterior na própria AGT.
A sua nomeação não representa, portanto, simplesmente a escolha de mais um jurista.
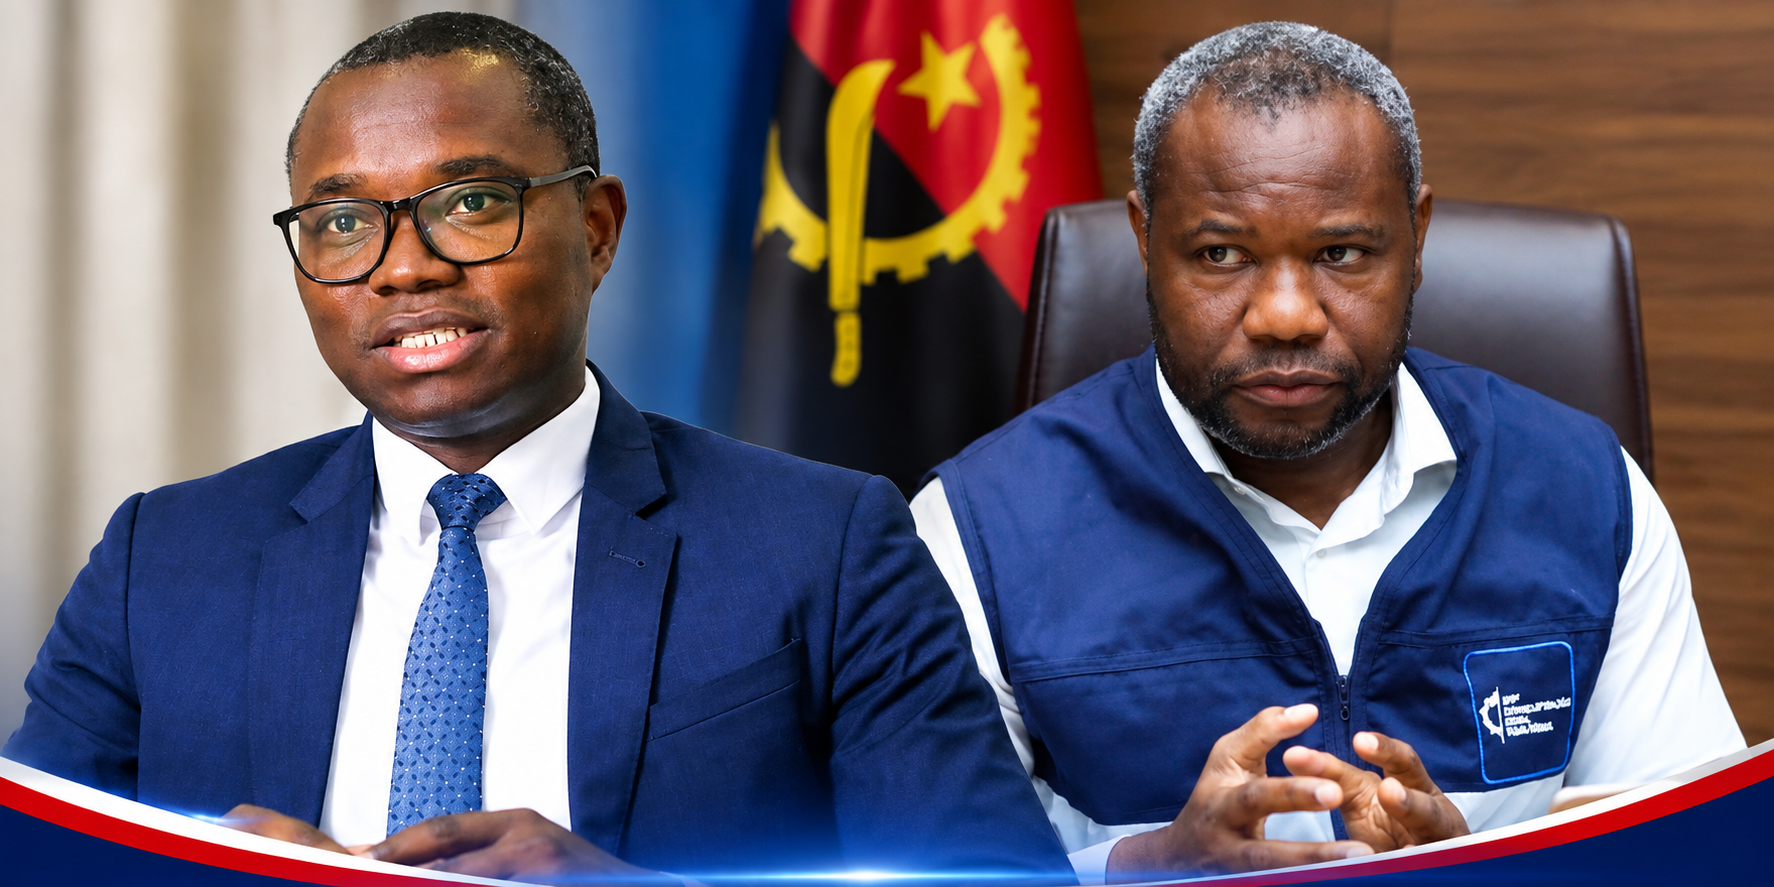
Representa a escolha de um jurista com especialização multidisciplinar e experiência dentro da própria Administração Tributária.
Isso merece ser observado.
O caso de Leonildo Manuel é particularmente revelador
A escolha de Leonildo Manuel apresenta uma característica que considero especialmente relevante.
Não estamos diante de um jurista que chega à AGT completamente alheio à administração tributária.
Ele já fazia parte da estrutura administrativa da instituição e vinha exercendo funções relacionadas, entre outras áreas, com o Gabinete Jurídico e Grandes Contribuintes.
Temos, portanto, uma combinação que pode ser extremamente valiosa:
formação jurídica + especialização + experiência institucional + conhecimento da Administração Tributária.
É precisamente este tipo de perfil que pode responder aos desafios de uma AGT moderna.
O jurista não deve ser visto como um simples “homem das leis”
Existe, por vezes, uma percepção equivocada de que o jurista serve apenas para interpretar diplomas, elaborar pareceres ou acompanhar processos judiciais.
Na realidade, o jurista moderno pode desempenhar funções de governação.
Um jurista especializado em matéria fiscal compreende a arquitectura normativa que sustenta a arrecadação.
Sabe que uma decisão administrativa deve possuir fundamento.
Sabe que uma norma tributária não pode ser interpretada isoladamente.
Sabe distinguir de lege lata de de lege ferenda: aquilo que o Direito actualmente estabelece daquilo que se pretende que o Direito venha a estabelecer.
Sabe que a Administração está sujeita ao princípio da legalidade.
E sabe, sobretudo, que o poder tributário não é um poder absoluto.
O Estado cobra porque a lei permite.
A Administração executa porque a lei autoriza.
E o contribuinte cumpre porque a lei estabelece.
Lex imperat.
A lei é o fundamento do poder tributário.
A questão não é jurista contra economista
Seria intelectualmente pobre transformar esta discussão numa disputa entre juristas e economistas.
A AGT precisa dos dois.
Precisa de economistas para compreender os efeitos da política fiscal.
Precisa de contabilistas para dominar a realidade económico-financeira das empresas.
Precisa de gestores para organizar recursos humanos e materiais.
Precisa de informáticos para construir uma Administração Tributária digital.
Precisa de especialistas aduaneiros para controlar o comércio internacional.
Mas precisa igualmente de juristas altamente especializados para garantir que todo esse sistema funcione dentro da ordem jurídica.
A questão, portanto, não é saber qual profissão é “superior”.
A questão é saber qual perfil oferece melhores condições para exercer a função de PCA.
E, nesse perfil, a formação jurídica especializada em matéria tributária deve ter um peso significativo.
A AGT precisa de juristas que também compreendam gestão
O jurista do futuro não pode permanecer fechado no Direito.
O mundo mudou.
A Administração Tributária enfrenta hoje questões relacionadas com economia digital, comércio electrónico, inteligência artificial, criptomoedas, preços de transferência, planeamento fiscal agressivo, tributação internacional, lavagem de capitais e cooperação fiscal internacional.
O jurista que pretende chegar ao topo de uma instituição como a AGT deve, por isso, estudar continuamente.
Direito Tributário.
Direito Financeiro.
Direito Económico.
Finanças Públicas.
Contabilidade.
Economia.
Tecnologia.
Gestão.
Regulação.
Esta multidisciplinaridade não diminui o jurista.
Pelo contrário.
Engrandece-o.
Conclusão: talvez a pergunta esteja mal formulada
No fundo, talvez a pergunta “por que os juristas têm sido escolhidos para presidir a AGT?” deva ser reformulada.
Talvez devêssemos perguntar:
“Por que razão uma instituição cuja actividade está profundamente assente no Direito não haveria de valorizar fortemente a formação jurídica na escolha do seu principal dirigente?”
A questão torna-se ainda mais pertinente quando observamos que a liderança da AGT tem sido sucessivamente confiada a quadros com forte componente jurídica e que, no actual momento, o antigo PCA José Vieira Nuno Leiria passou a exercer o cargo de Secretário de Estado para os Assuntos Tributários, enquanto Leonildo João Lourenço Manuel, também jurista e com formação especializada em matérias financeiras e tributárias, assumiu a presidência da instituição.
Não significa isto que o jurista seja, ipso facto, o profissional ideal para dirigir a AGT.
Significa, isso sim, que um jurista devidamente especializado em Direito Tributário, Direito Administrativo, Direito Aduaneiro e Finanças Públicas reúne atributos particularmente relevantes para exercer essa função.
A AGT não administra apenas receitas.
Administra poder tributário.
E onde existe poder tributário, existe necessariamente Direito.
Por isso, a formação jurídica não deve ser encarada como um simples requisito académico entre muitos outros.
Quando acompanhada de especialização, experiência administrativa e capacidade de gestão, pode constituir uma das mais importantes bases para a liderança da Administração Tributária.
Fiat justitia, pereat mundus.
Que se faça justiça, ainda que o mundo pereça.
Porque uma Administração Tributária verdadeiramente forte não é aquela que simplesmente arrecada mais.
É aquela que arrecada com eficiência, combate a fraude com firmeza, produz segurança jurídica, respeita o contribuinte e, acima de tudo, exerce o poder tributário dentro dos limites da lei.Nota importante: eu evitaria escrever categoricamente “todos os ex-PCA são juristas” até termos a ficha académica/documental de cada ocupante desde 2014. O texto acima consegue defender fortemente a tese da valorização do jurista sem deixar uma afirmação factual vulnerável. E a actualização de 2026 deixa o argumento ainda mais interessante: Leiria passou de PCA da AGT para Secretário de Estado para os Assuntos Tributários e Leonildo Manuel passou de administrador para PCA.
Por: Orlando Scócia